Clause de résiliation de plein droit Visale : le guide
La clause de résiliation de plein droit visale permet au bailleur de résilier le bail en cas d'impayés. Découvrez quand elle s'applique et ses limites.
7 min de lecture
4,8sur 5333 votes
- 3Klecteurs
- 12en ce moment
- 121partages
Notre avis
Visale
4,2 sur 5
Visale offre une garantie locative gratuite et utile, mais son efficacité dépend d'un bail conforme et d'une procédure rigoureuse.
Les points positifs
- Garantie gratuite pour le bailleur et le locataire
- Couvre les impayés de loyer et de charges
- Évite la caution familiale ou personnelle
- Démarche en ligne avec visa délivré par Action Logement
Les points négatifs
- Éligibilité du locataire et du logement à vérifier
- Couverture des dégradations limitée et sous conditions
- Bail doit respecter les exigences du contrat
- Déclaration des impayés à faire dans les formes et délais
- Clause de résiliation non applicable au bail mobilité
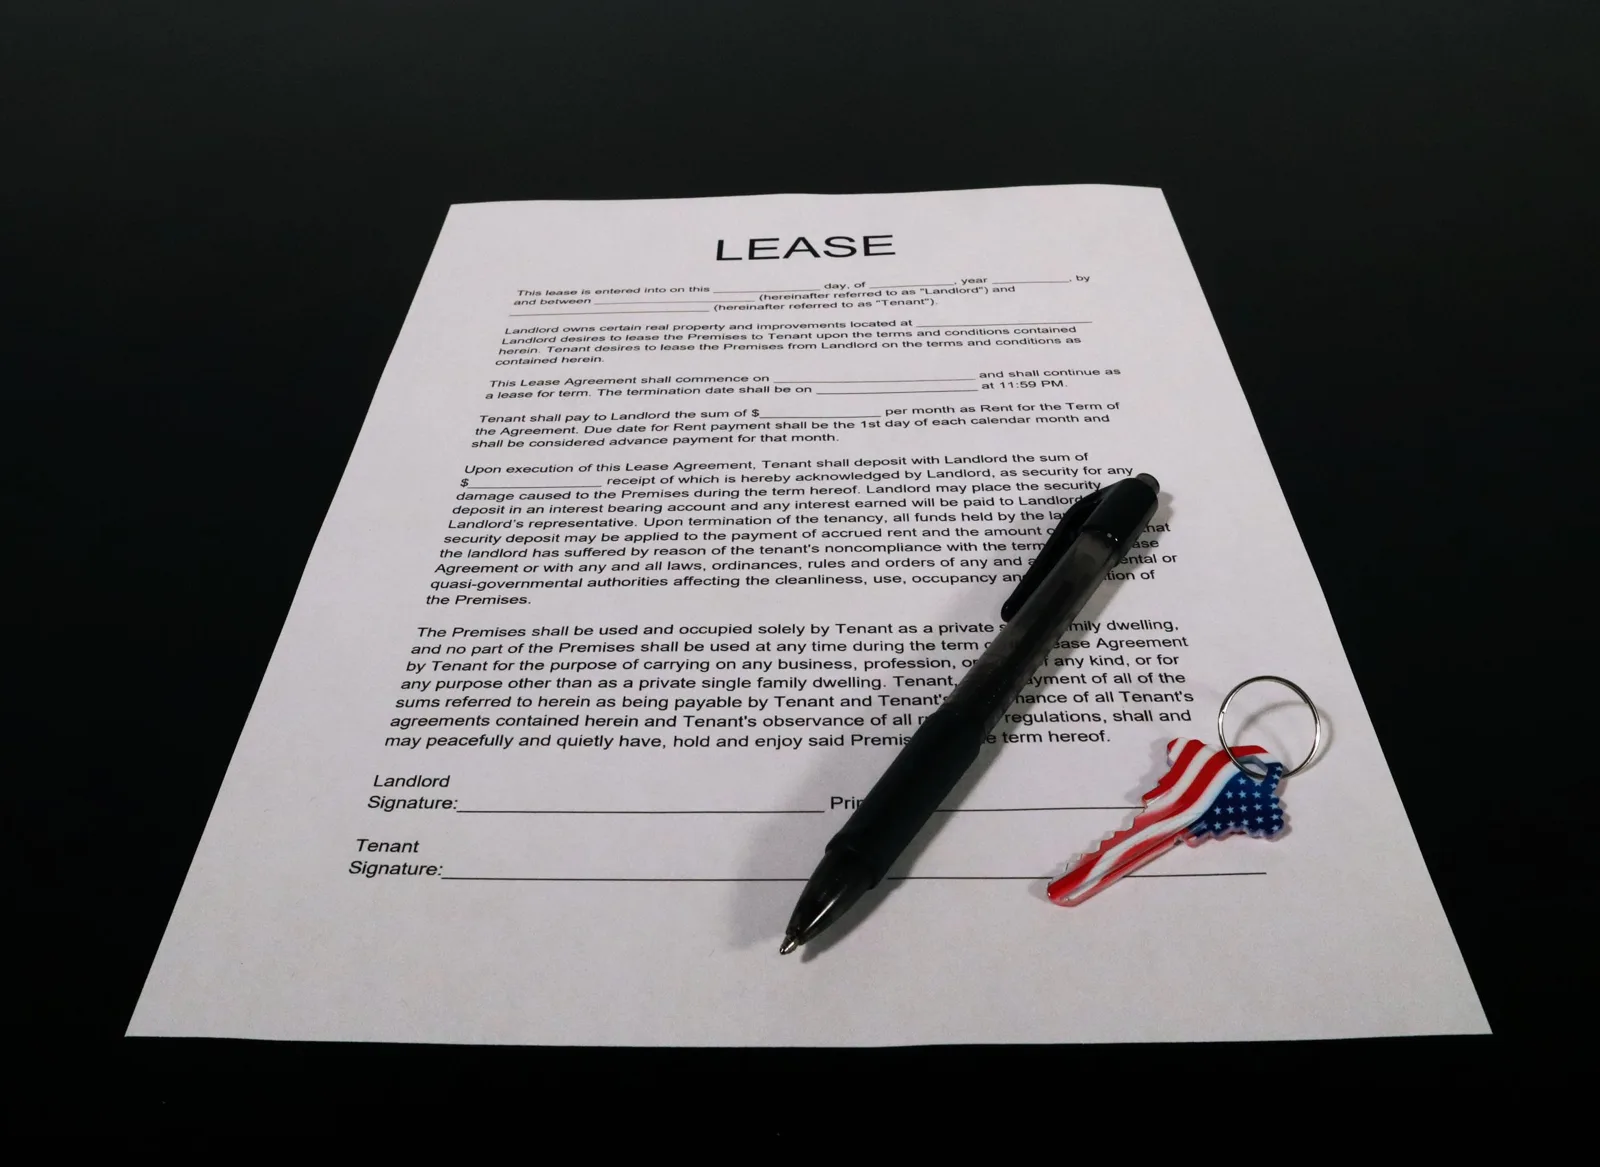
La clause de résiliation de plein droit est une stipulation du bail d'habitation qui permet de mettre fin au contrat sans accord du locataire lorsque celui-ci manque à une obligation, typiquement en cas de loyers impayés. Pour la garantie Visale, elle compte beaucoup : le contrat de cautionnement prévoit que le bail contienne une clause de ce type en cas d'impayés. Elle ne s'applique toutefois pas au bail mobilité. Autrement dit, un bailleur qui veut s'appuyer sur Visale doit vérifier son bail avant la signature, pas au premier retard de paiement.
Ce que recouvre la clause de résiliation de plein droit dans un bail garanti par Visale
Visale est une caution gratuite proposée par Action Logement. Elle prend le relais du locataire pour les loyers et charges impayés, et, sous conditions, pour certaines dégradations locatives. Le bailleur reçoit ainsi un garant sans avoir à demander de caution familiale ou à souscrire une assurance spécifique.
En contrepartie, le contrat de cautionnement pose des exigences sur le bail lui-même. L'une d'elles concerne la clause qui prévoit la résiliation de plein droit du bail en cas de défaut de paiement du loyer ou des charges. Sans elle, le bailleur n'a pas de levier contractuel pour engager la procédure qui mène à la fin du bail, et la garantie risque de ne pas jouer comme prévu.
Le texte de la clause suit en général une formule simple : en cas de manquement du locataire à l'une de ses obligations, le bail est résilié de plein droit, après les formalités que la loi impose. Ces formalités sont le point que beaucoup de bailleurs sous-estiment.
Clause résolutoire ou résiliation de plein droit : une différence de vocabulaire, pas de mécanisme
Dans un bail d'habitation, les deux expressions désignent le plus souvent la même chose : une clause qui permet de rompre le contrat en cas d'inexécution d'une obligation. Les praticiens parlent de clause résolutoire, tandis que les contrats de cautionnement et certains modèles de bail écrivent « résiliation de plein droit ». Ce qui compte, c'est le contenu réel de la clause et le respect de la procédure légale.
Même avec une clause bien rédigée, la résiliation n'est pas automatique au sens où le bailleur pourrait changer la serrure. Il faut d'abord délivrer un commandement de payer par commissaire de justice, laisser courir le délai légal (réduit par la réforme de 2023, à vérifier à la date du commandement), puis faire constater l'acquisition de la clause. Le juge peut encore accorder des délais de paiement au locataire. Dans la pratique, la clause ouvre la procédure, elle ne la remplace pas.
Quels manquements du locataire déclenchent la résiliation de plein droit
La loi encadre les cas pour lesquels une clause résolutoire peut jouer dans un logement loué à titre de résidence principale. Les principaux sont les suivants :
- le défaut de paiement du loyer ou des charges aux échéances prévues ;
- le non-versement du dépôt de garantie, quand il est exigé ;
- l'absence d'assurance du logement contre les risques locatifs ;
- les troubles de voisinage constatés par une décision de justice.
Pour Visale, le sujet central reste l'impayé. Une clause qui énumère d'autres manquements ne pose pas de difficulté, mais celle qui concerne le non-paiement ne doit pas manquer. Un bailleur qui supprime ou édulcore cette mention pour « adoucir » le bail fragilise sa propre protection.
Le bail mobilité : le cas où la clause ne s'applique pas
Le bail mobilité, conclu pour une durée courte avec un locataire en formation, en stage ou en mission temporaire, obéit à un régime particulier. Le contrat de cautionnement Visale précise que la clause prévoyant la résiliation de plein droit ne s'applique pas dans ce cadre. Le bailleur n'a donc pas à l'y insérer pour bénéficier de la garantie, et l'absence de cette clause dans un bail mobilité n'est pas un défaut.
Attention à ne pas généraliser : cette exception vaut pour le bail mobilité, pas pour un bail meublé classique, même de courte durée. En cas de doute sur la nature du contrat, mieux vaut relire sa qualification avant de rédiger.
Obtenir le visa et formaliser l'acte de cautionnement
Le parcours se déroule en deux temps. Le locataire, s'il est éligible, demande d'abord le visa auprès d'Action Logement. Ce visa atteste que le dossier répond aux critères du dispositif. Le bailleur doit ensuite accepter l'acte de cautionnement, ce qui fait entrer la garantie dans le contrat.
Quelques réflexes évitent les mauvaises surprises :
- contrôler que le visa correspond bien au logement, au loyer et au bail envisagés ;
- conserver l'acte de cautionnement avec le bail signé ;
- vérifier que le bail contient la clause attendue, sauf bail mobilité ;
- signaler rapidement tout impayé selon les modalités prévues au contrat.
Pour un bailleur professionnel ou un dirigeant qui loue un bien via sa société, ce suivi relève de la gestion courante. Un tableau de bord d'encaissement, comme celui que décrivent les indicateurs de trésorerie à suivre chaque mois, aide à repérer un retard avant qu'il ne devienne un dossier de sinistre.
À lire aussi
Colocation, recours et mentions du contrat : les cas particuliers
En colocation, la garantie suppose un bail conforme aux règles du dispositif, avec une organisation claire entre les colocataires. Chaque situation dépend de la forme du bail (bail unique ou baux individuels), et le contrat de cautionnement reste la référence. Ne pas supposer qu'un bail de colocation « standard » est automatiquement accepté.
Autre point sensible, le recours. Quand Visale indemnise le bailleur, elle peut se retourner contre le locataire pour récupérer les sommes versées. Le droit à un recours effectif est fondamental, et les clauses qui voudraient y renoncer sont strictement encadrées. Le bailleur ne doit pas écrire dans le bail une renonciation qui irait contre ce mécanisme.
Enfin, le contrat de cautionnement mentionne la clause de résiliation en cas d'impayés comme condition de mise en jeu. Lire ces mentions ligne à ligne, avec son gestionnaire ou son conseil si le bien est confié en mandat de gérance, reste la meilleure protection. Pour fixer un loyer cohérent avec le marché sans vous mettre en difficulté, la réflexion sur la fixation d'un prix sans se brader vaut aussi pour un bien en location.
Points forts et limites de la garantie Visale pour le bailleur
| Points forts | Limites |
|---|---|
| Garantie gratuite pour le bailleur et le locataire | Éligibilité du locataire et du logement à vérifier avant la signature |
| Couvre les impayés de loyer et de charges | Couverture des dégradations limitée, sous conditions |
| Évite la caution familiale ou personnelle | Le bail doit respecter les exigences du contrat, dont la clause de résiliation |
| Démarche en ligne, visa délivré par Action Logement | Déclaration des impayés à faire dans les formes et délais prévus |
Visale face aux autres garanties locatives
Visale n'est pas la seule option. La caution d'un proche, une assurance loyers impayés ou un dépôt de garantie plus élevé (dans les limites légales) répondent à des besoins voisins. La caution personnelle dépend de la solidité du garant, l'assurance coûte une prime et pose ses propres conditions, tandis que Visale est gratuite mais réservée à des profils précis de locataires.
Le bon choix dépend du bien et du candidat. Un bailleur qui détient un logement issu d'un héritage, par exemple après les actes notariés d'une succession, a souvent intérêt à sécuriser la première mise en location avec une garantie simple et bien documentée.
Visale convient bien au bailleur qui loue à un jeune actif, à un salarié en début de carrière ou à un profil éligible, et qui accepte de rédiger un bail conforme, clause de résiliation comprise. Elle convient moins à celui qui loue à un candidat hors des critères du dispositif, ou qui veut une couverture plus large que ce que le contrat de cautionnement prévoit. Dans ce cas, comparer avec une assurance ou une caution classique avant de signer est plus prudent.
Le bail est-il invalide si la clause de résiliation de plein droit est absente ?
Non, le bail reste valable. En revanche, le bailleur perd l'appui de cette clause pour engager la procédure en cas d'impayés, et la mise en jeu de la garantie Visale peut être compromise. Le bail mobilité fait exception, puisque la clause ne s'y applique pas.
Le bailleur peut-il expulser lui-même un locataire après la résiliation de plein droit ?
Non. La clause ouvre une procédure encadrée : commandement de payer, constat de l'acquisition de la clause, puis décision de justice si le locataire reste dans les lieux. Toute expulsion sans titre judiciaire expose le bailleur à des sanctions.
Visale rembourse-t-elle aussi les dégradations du logement ?
Sous conditions, oui, dans des limites fixées par le contrat de cautionnement. La couverture des dégradations est plus restreinte que celle des loyers impayés, et elle suppose un état des lieux d'entrée et de sortie soigné.
Le locataire reste-t-il redevable après le paiement par Visale ?
Oui. Visale peut se retourner contre le locataire pour récupérer les sommes avancées au bailleur. La garantie protège le propriétaire, elle n'efface pas la dette du locataire.
L’auteur
directrice administrative et financière
Mon terrain sur ce site : trésorerie et pilotage de PME.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5333 votes
Commentaires
Soyez le premier à réagir.