Prêt bancaire refusé : quelles alternatives ?
Affacturage, BPI, financement participatif : la marche à suivre après un refus.
8 min de lecture
4,8sur 5477 votes
- 13en ce moment
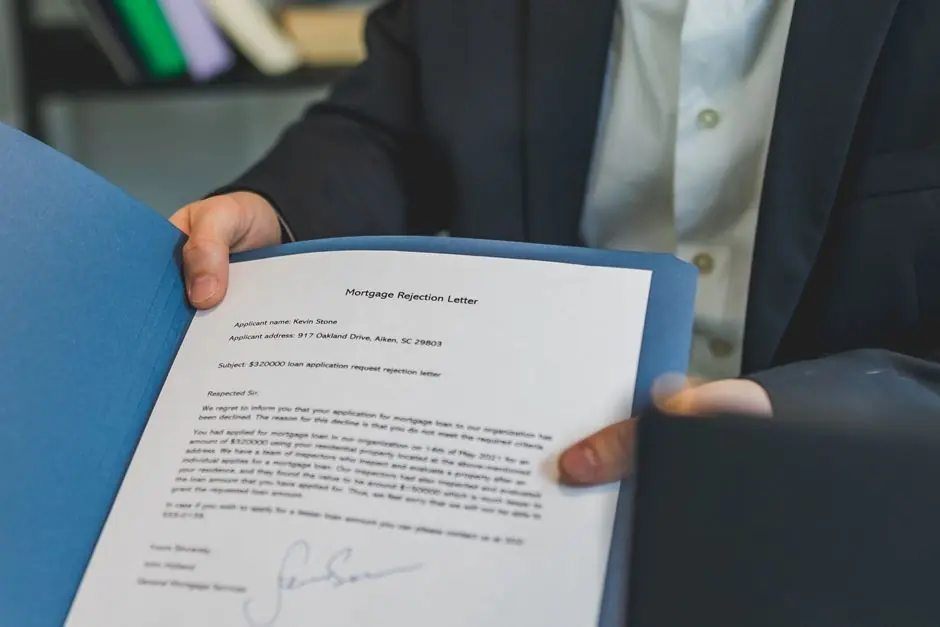
Quand une banque refuse de financer un projet, d'autres leviers prennent le relais. Le bon choix dépend du montant, de l'urgence et de la solidité de l'entreprise.
- Microcrédit professionnel et prêt d'honneur : de petites sommes sans garantie personnelle, pour lancer ou consolider une activité.
- Financement participatif : des fonds collectés auprès du public, souvent doublés d'une preuve d'intérêt commercial.
- Affacturage et escompte : transformer les factures clients en trésorerie disponible.
- Location financière et crédit-bail : équiper l'entreprise sans emprunt classique.
- Garanties publiques et aides : réduire le risque vu par la banque ou obtenir un financement non remboursable.
Recevoir une réponse négative après plusieurs semaines d'échanges laisse un goût amer, surtout quand le projet a mobilisé du temps et de l'énergie. Avant de changer de direction, une étape s'impose : comprendre ce que la banque n'a pas validé. Trois familles de motifs reviennent sans cesse, une capacité de remboursement jugée trop juste, des garanties estimées insuffisantes, ou un secteur d'activité perçu comme risqué. Tant que ce point reste flou, toute nouvelle demande risque de reproduire le même scénario.
Identifier le vrai motif du refus avant de changer de solution
Sur un crédit immobilier ou un crédit à la consommation, le prêteur doit préciser le motif du refus lorsque l'emprunteur le demande. Pour un financement professionnel, cette obligation n'existe pas dans les mêmes termes, mais rien n'empêche de poser la question directement à son chargé d'affaires. La réponse, même partielle, oriente la suite de la démarche.
Si la rentabilité prévisionnelle est en cause, une autre enseigne aboutira probablement au même verdict, et le travail doit porter sur le modèle économique. Si c'est la présentation du dossier qui a bloqué, le problème se corrige vite. Si c'est l'appétit de l'établissement pour votre taille ou votre secteur, alors changer de partenaire devient la décision la plus utile. Certaines banques ciblent les très petites structures, d'autres ne financent que des entreprises déjà installées.
Microcrédit et prêt d'honneur, la solution quand les montants sont modestes
Ces deux dispositifs visent les projets que le circuit bancaire classique juge trop petits, trop jeunes ou trop atypiques. Le microcrédit professionnel, distribué par des réseaux spécialisés, finance le plus souvent quelques milliers d'euros, parfois jusqu'à une douzaine de milliers. Il s'adresse à des porteurs de projet écartés du crédit ordinaire, avec un accompagnement qui rassure autant le prêteur que l'emprunteur.
Le prêt d'honneur joue une autre partition. Une somme est avancée sans intérêts par un comité de bénévoles, sans garantie personnelle exigée, et elle s'inscrit presque toujours en complément d'un apport ou d'un financement bancaire. Ce n'est donc pas un substitut, mais un renfort. Beaucoup de dossiers recalés au guichet repassent grâce à cette ligne ajoutée en haut du plan de financement.
Ces réseaux sélectionnent eux aussi. Un comité attend un projet crédible, un besoin chiffré au plus juste et un remboursement compatible avec les revenus prévus.
Financement participatif : collecter et prouver l'intérêt du marché
La collecte en ligne s'est banalisée et couvre désormais des besoins très variés, du prototype à l'ouverture d'un local. Trois formats coexistent : le don, éventuellement assorti d'une contrepartie, le prêt rémunéré et la souscription au capital. Le premier séduit les projets qui ont une histoire à raconter, le deuxième convient à une entreprise déjà génératrice de chiffre d'affaires, le troisième intéresse les activités à fort potentiel de croissance.
L'avantage dépasse le montant réuni. Une campagne réussie démontre qu'un public est prêt à payer, ce qui pèse lourd lors d'une nouvelle discussion avec une banque. À l'inverse, une campagne qui n'atteint pas son objectif envoie un signal qu'il vaut mieux écouter avant d'investir davantage. Prévoyez du temps, une communication régulière et une commission prélevée par la plateforme.
Affacturage, escompte et location financière : débloquer la trésorerie sans nouvel emprunt
Il arrive que l'entreprise soit rentable mais que l'argent reste bloqué chez les clients. L'affacturage répond exactement à cette situation : les factures sont cédées à un établissement qui avance les fonds et se charge du recouvrement. L'escompte, plus ancien, fonctionne sur le même principe pour des effets de commerce. Ces outils ne créent pas de dette supplémentaire au bilan, ils accélèrent un encaissement déjà prévu.
Le coût reste le point sensible. Commission de financement, frais de gestion, éventuelle assurance contre les impayés : additionnez l'ensemble avant de comparer avec un découvert autorisé. Pour un besoin d'équipement, la location financière et le crédit-bail offrent une autre porte d'entrée, souvent plus accessible, parce que le bien financé sert lui-même de garantie.
| Solution | Ce qu'elle finance | Point de vigilance |
|---|---|---|
| Affacturage | Factures clients déjà émises | Coût global et image auprès des clients |
| Escompte | Effets de commerce à échéance | Accord préalable de la banque |
| Location financière | Matériel, véhicules, informatique | Coût total sur la durée du contrat |
| Crédit-bail | Biens professionnels amortissables | Option d'achat en fin de contrat |
Garanties publiques et caution mutuelle, le coup de pouce qui change l'avis du comité
Un refus tient souvent à une seule question : que se passe-t-il si l'entreprise ne rembourse pas ? Les dispositifs de garantie répondent précisément à cette inquiétude en prenant en charge une part du risque. Bpifrance, les sociétés de caution mutuelle, les fonds territoriaux et les réseaux d'accompagnement proposent des garanties couvrant une fraction du prêt, parfois une majorité.
Le bon réflexe consiste à solliciter cette garantie avant de redéposer le dossier, et non après un second refus. Un comité voit alors un risque partagé avec un acteur public ou mutualiste, ce qui modifie sensiblement la lecture du dossier. La garantie ne finance rien directement, elle déplace le curseur de la décision.
Aides et subventions : l'argent qui ne se rembourse pas
À lire aussi - Assurance homme-clé : utile ou gadget ? - Recruter son premier salarié sans se tromper
Régions, agences publiques, réseaux consulaires et collectivités financent une partie de l'innovation, de la transition écologique, de la digitalisation ou de la création d'emplois. Ces sommes ne sont pas remboursables, mais elles obéissent à des critères stricts et à des calendriers précis.
Trois réalités à garder en tête : l'instruction peut prendre plusieurs mois, le versement intervient souvent après la dépense, et presque aucun dispositif ne finance la totalité du projet. Il faut donc prévoir une trésorerie d'avance. Un dossier d'aide se prépare comme un dossier de crédit, avec des justificatifs, un budget détaillé et des indicateurs de résultat.
Reconstruire un dossier solide pour une seconde banque
Présenter le même dossier à un autre établissement en changeant seulement la date n'a guère de sens. Le second examen doit apporter des éléments nouveaux. Voici ce qui pèse le plus lourd dans la décision.
- Un compte de résultat prévisionnel sur trois ans, avec des hypothèses justifiées et non des chiffres ronds.
- Un apport personnel clairement identifié, même modeste, car il signale l'engagement du dirigeant.
- Des garanties ou une caution sollicitées avant le rendez-vous, avec l'accord de principe écrit.
- Un historique bancaire propre : les incidents récents se corrigent avant la demande, jamais pendant.
- Des devis fermes plutôt que des estimations approximatives.
Le choix de l'interlocuteur compte autant que le contenu. Une agence qui finance déjà des entreprises de votre secteur, de votre taille et de votre stade de développement abordera le dossier avec une grille de lecture plus favorable qu'une agence généraliste.
Les premiers réflexes dans les jours qui suivent un refus
Demandez une explication écrite ou, à défaut, notez par écrit ce qui vous a été répondu. Relisez le plan de financement pour vérifier qu'aucune ligne ne repose sur une promesse verbale. Sondez deux ou trois pistes en parallèle plutôt qu'une seule, car les délais d'instruction s'additionnent vite. Enfin, gardez une trace de la décision : si un dossier est réellement refusé partout, la question n'est plus de trouver un prêteur, mais de revoir le projet ou son calendrier.
Un refus de crédit est-il définitif ?
Non. Un refus vaut pour une demande donnée, à un moment donné, dans une banque donnée. Une situation financière qui s'améliore, un apport qui se matérialise ou une garantie obtenue peuvent inverser la décision. Il faut en revanche changer quelque chose dans le dossier avant de le représenter.
Peut-on connaître le motif exact d'un refus bancaire ?
Pour un crédit immobilier ou à la consommation, le prêteur doit informer l'emprunteur du motif s'il en fait la demande. Pour un prêt professionnel, aucune obligation équivalente n'existe, mais la question posée au chargé d'affaires obtient souvent une réponse utile, même informelle.
Le financement participatif remplace-t-il un prêt bancaire ?
Rarement en totalité. Il comble un besoin précis, finance un prototype ou complète un apport. Sa vraie valeur ajoutée tient à la preuve commerciale qu'il apporte : une collecte réussie rassure un prêteur davantage qu'un argumentaire.
L'affacturage est-il ouvert à une entreprise récente ?
Oui, à condition d'avoir des factures à céder et des clients solvables. Certains affactureurs exigent un historique minimal ou limitent la part des créances couvertes. Le coût et les conditions varient fortement d'un opérateur à l'autre.
Une garantie publique suffit-elle à faire accepter le dossier ?
Non, elle ne remplace pas la capacité de remboursement. Elle couvre une partie du risque et déplace l'analyse du comité, ce qui suffit souvent à faire basculer un dossier limite. Un projet sans perspectives de remboursement reste refusé malgré la garantie.
Faut-il recommencer avec une autre banque ou revoir le projet d'abord ?
Cela dépend du motif du refus. Si le dossier est bien construit et que seule la politique de l'établissement bloque, changez de banque. Si le prévisionnel ou le niveau d'endettement pose problème, corriger le projet d'abord évite une série de refus identiques.
L'auteur
consultante en management
Je publie ici mes essais et mes comparatifs. Mon domaine : organisation et délégation.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5477votes
Commentaires
Soyez le premier à réagir.